Miteigentumsanteil: was die Tausendstel im Grundbuch für dein Geld bedeuten
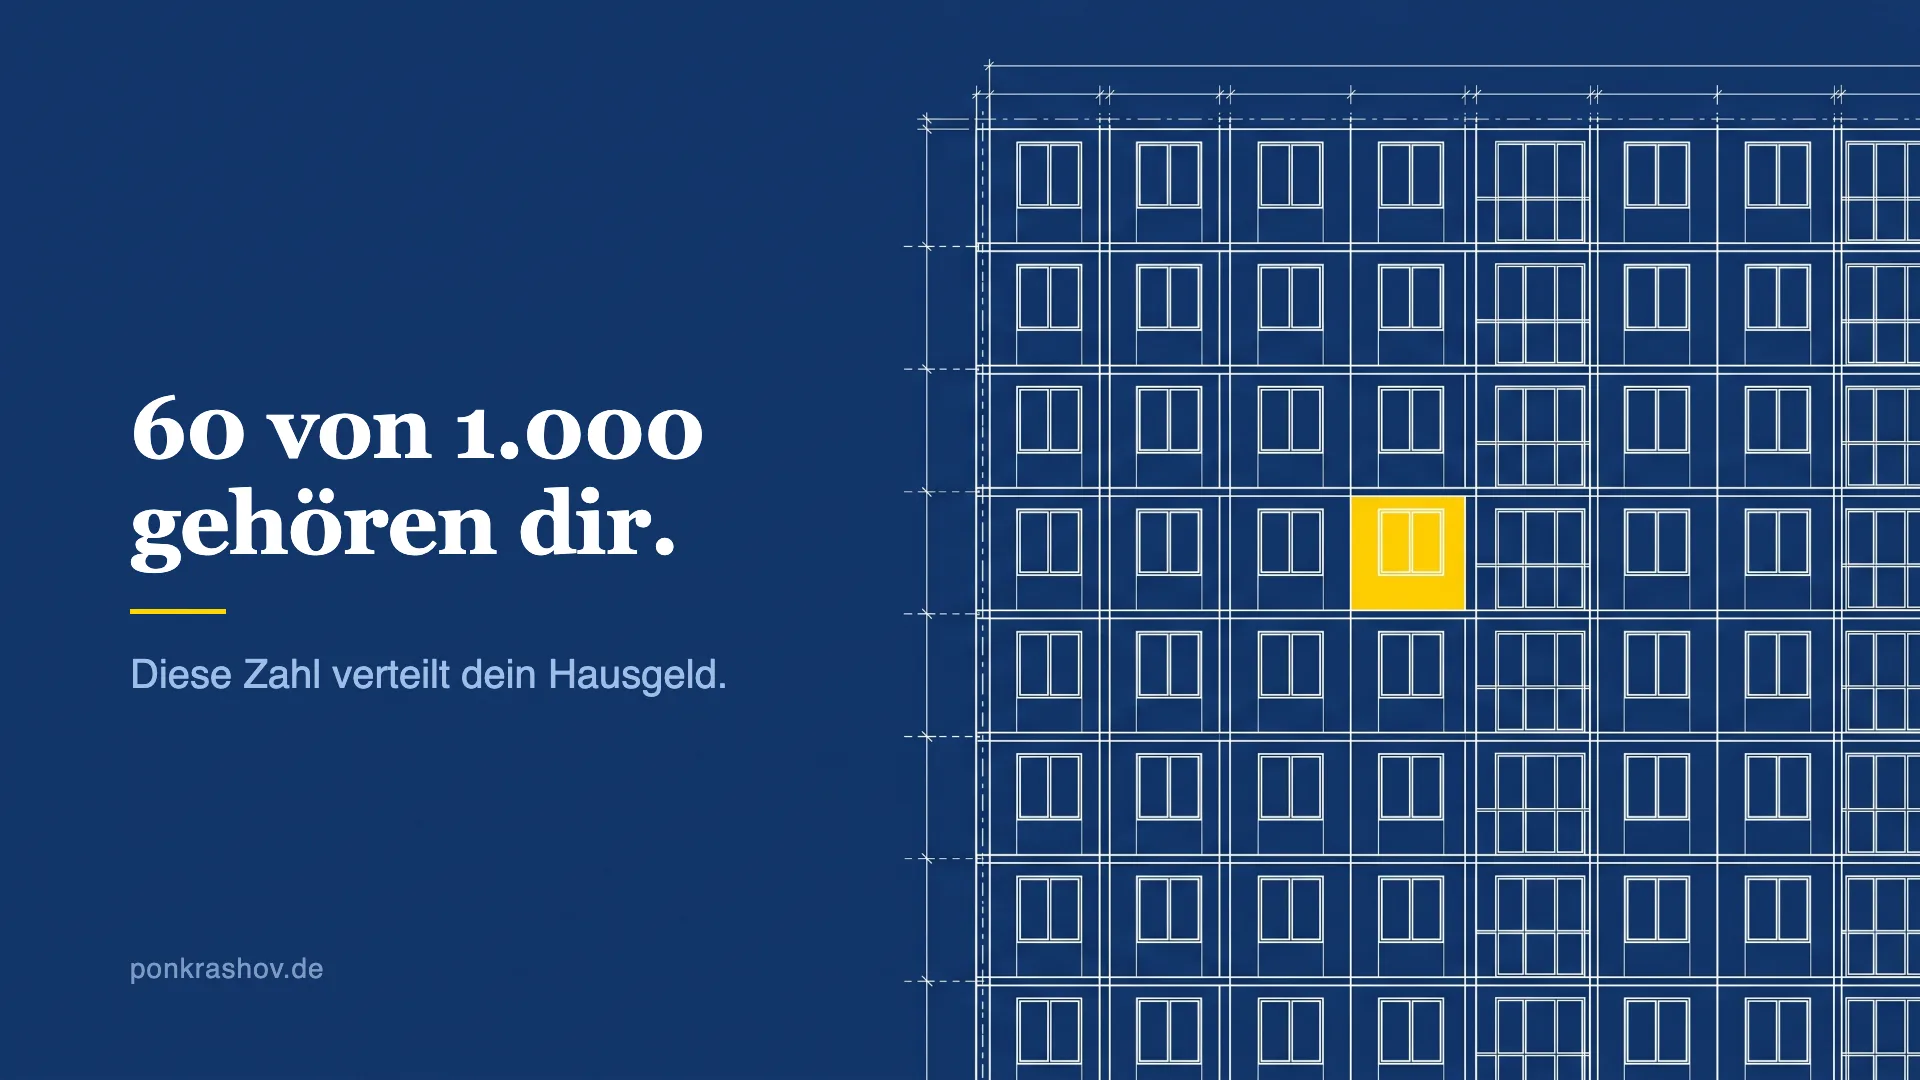
Der Miteigentumsanteil, kurz MEA, ist dein fester rechnerischer Anteil am gemeinschaftlichen Eigentum eines Hauses, meist angegeben in Tausendsteln: Wer 60/1.000 hält, dem gehören sechs Prozent von allem, was allen gemeinsam gehört, vom Grundstück über das Dach bis zum Treppenhaus. Festgelegt wird der Anteil ein einziges Mal in der Teilungserklärung, er steht im Grundbuch und ist untrennbar mit deiner Wohnung verbunden.
Kaum eine Zahl im Wohnungseigentum ist so unscheinbar und zugleich so folgenreich, denn die Tausendstel verteilen über die gesamte Haltedauer echtes Geld: das laufende Hausgeld, jede Sonderumlage, die Rücklage, und je nach Gemeinschaftsordnung auch das Gewicht deiner Stimme in der Eigentümerversammlung. Beim Kauf fließt der Anteil zusätzlich in die steuerliche Kaufpreisaufteilung ein. Dieser Artikel erklärt, wie der MEA entsteht, was er alles steuert, warum er nicht der Wohnfläche entsprechen muss, und worauf du vor dem Kauf schaust, mit allen Rechnungen zum Nachvollziehen an einem durchgehenden Beispiel.
Das Wichtigste in Kürze
- Der Miteigentumsanteil ist dein Bruchteil am gemeinschaftlichen Eigentum, meist in Tausendsteln, festgelegt in der Teilungserklärung und eingetragen im Grundbuch.
- Er ist untrennbar mit der Wohnung verbunden: Er kann weder einzeln verkauft noch einfach geändert werden.
- Der gesetzliche Standard: Kosten der Gemeinschaft werden nach Miteigentumsanteilen verteilt, sofern die Gemeinschaft nichts anderes vereinbart hat.
- Der MEA muss nicht exakt der Wohnfläche entsprechen. Zwei gleich große Wohnungen können unterschiedlich viel Hausgeld zahlen, deshalb gehört das Verhältnis vor dem Kauf geprüft.
- Beim Stimmrecht gilt von Gesetzes wegen das Kopfprinzip, eine Stimme pro Eigentümer, viele Gemeinschaften haben es per Vereinbarung auf die Anteile umgestellt.
- Für die Steuer zählt der MEA doppelt: Über ihn wird dein Anteil am Grundstück gerechnet, der in die Kaufpreisaufteilung und damit in deine Abschreibung einfließt.
Sondereigentum, Gemeinschaftseigentum, Miteigentumsanteil: die drei Schichten
Wer eine Eigentumswohnung kauft, kauft rechtlich gesehen immer ein Paket aus zwei Teilen, und der MEA ist das Scharnier dazwischen.
Das Sondereigentum ist deine Wohnung selbst: die Räume innerhalb deiner Wände, in denen du, im Rahmen der Regeln, machen kannst, was du willst. Das Gemeinschaftseigentum ist alles andere: Grundstück, Fundament, Dach, Fassade, Treppenhaus, Aufzug, Leitungen bis zur Wohnung. Es gehört allen Eigentümern zusammen, und niemandem allein. Der Miteigentumsanteil beziffert, wie groß dein Stück an diesem gemeinsamen Ganzen ist, und weil Wohnungseigentum rechtlich immer aus beidem besteht, ist der MEA fest mit dem Sondereigentum verbunden: Es gibt keine Wohnung ohne Anteil und keinen Anteil ohne Wohnung.
Diese Konstruktion beantwortet nebenbei eine der häufigsten Fragen gleich mit: Einen Miteigentumsanteil einzeln zu verkaufen ist nicht möglich, er wandert immer mit der Wohnung, und auch eine nachträgliche Änderung der Anteile ist praktisch kaum zu machen, weil sie in aller Regel die Zustimmung sämtlicher Eigentümer und eine Änderung der Teilungserklärung braucht. Die Tausendstel, die beim Bau des Hauses festgelegt wurden, begleiten es deshalb meist sein ganzes Leben.
Wo der Anteil steht und wie er festgelegt wird
Der MEA entsteht mit der Aufteilung des Hauses in Wohnungseigentum: In der Teilungserklärung legt der aufteilende Eigentümer fest, welche Einheit welchen Anteil bekommt, und das Grundbuch übernimmt diese Zahlen.
Üblich ist die Orientierung an der Wohnfläche, das Gesetz schreibt sie aber nicht vor. Der Verfasser der Teilungserklärung hat Spielraum, und davon wird Gebrauch gemacht: Mal werden Keller und Balkone unterschiedlich gewichtet, mal wird großzügig gerundet, mal folgen die Anteile einer älteren Flächenberechnung, die mit heutigen Maßstäben nicht mehr übereinstimmt. Deshalb findest du die verbindliche Zahl nie im Exposé und nicht in der Anzeige, du findest sie in der Teilungserklärung und im Grundbuchauszug, und nur dort.
Für den Alltag heißt das: Die Angabe "60/1.000" liest sich als sechs Prozent, und alle Rechnungen der Gemeinschaft, die nach Anteilen laufen, benutzen genau diese Zahl, unabhängig davon, wie groß sich die Wohnung anfühlt oder wie viele Quadratmeter der Makler gemessen hat. Auch andere Nenner als 1.000 kommen vor, etwa 100 oder 10.000, die Logik bleibt identisch, nur die Bruchrechnung ändert sich.
Was der Anteil verteilt: Kosten, Rücklage, Sonderumlage
Die praktische Hauptrolle des MEA ist die Geld-Verteilung, und der gesetzliche Standard ist einfach: Die Kosten des gemeinschaftlichen Eigentums werden nach Miteigentumsanteilen getragen, sofern die Gemeinschaft nichts anderes vereinbart oder beschlossen hat.
Die drei Zeilen der Grafik sind der ganze Mechanismus, und sie zeigen nebenbei, warum zwei Nachbarn im selben Haus über dieselbe Maßnahme sehr verschieden abstimmen können: Ihre Anteile machen aus demselben Beschluss verschiedene Rechnungen. Das laufende Hausgeld wird, soweit es nach Anteilen umgelegt wird, mit deinen Tausendsteln gerechnet, ebenso die Zuführung zur Instandhaltungsrücklage. Kommt eine Sonderumlage, bestimmt der MEA deinen Anteil an der Nachzahlung, im Beispiel 4.800 Euro von 80.000. Und die Hausgeldabrechnung am Jahresende benutzt denselben Schlüssel für alle Positionen, die nicht, wie Heizung und Warmwasser, nach Verbrauch laufen. Wer seinen MEA kennt, kann jede dieser Rechnungen in Sekunden nachvollziehen, und genau das ist der Grund, warum die Zahl zu den ersten gehört, die man von einer Wohnung wissen sollte.
Eine Ausnahme verdient Erwähnung: Die Gemeinschaft kann abweichende Verteilerschlüssel vereinbaren oder für einzelne Kostenarten beschließen, etwa Verteilung nach Wohnfläche oder nach Einheiten. Typische Kandidaten für abweichende Schlüssel sind Aufzugskosten, die manche Gemeinschaften nur auf die oberen Geschosse verteilen, oder Kabelanschluss und Müll nach Einheiten statt nach Anteilen. Was in deinem Haus gilt, steht in Teilungserklärung und Beschluss-Sammlung, und beim Kauf gehört genau diese Frage auf die Prüfliste, denn ein Sonderschlüssel kann deine Kostenlast spürbar von der reinen Anteils-Rechnung entkoppeln.
Der Anteil und die Stimme: wer entscheidet mit welchem Gewicht
Neben dem Geld verteilt der MEA in vielen Häusern auch die Macht, und hier lohnt Präzision, weil zwei Systeme nebeneinander existieren.
Das Gesetz sieht als Grundregel das Kopfprinzip vor: Jeder Eigentümer hat eine Stimme, egal wie viele Tausendstel er hält und egal, wie viele Wohnungen ihm gehören. Viele Teilungserklärungen ersetzen das durch das Anteilsprinzip, bei dem nach Miteigentumsanteilen gestimmt wird, oder das Objektprinzip mit einer Stimme je Einheit, und diese Festlegung stammt aus derselben Feder wie die Anteile selbst, nämlich vom Verfasser der Teilungserklärung. Welches System gilt, entscheidet die Teilungserklärung deines Hauses, und der Unterschied ist erheblich: Nach Anteilen kann ein Eigentümer mit vielen Wohnungen Beschlüsse dominieren, nach Köpfen zählt der Kleinste wie der Größte. Für Käufer einer einzelnen Wohnung ist das Kopfprinzip tendenziell komfortabler, ein Anteilsprinzip mit einem Groß-Eigentümer im Haus dagegen ein Punkt, den man vor dem Kauf zumindest kennen sollte, denn er bestimmt, wie viel Einfluss deine Stimme auf Instandhaltung, Verwalterwahl und Sonderumlagen tatsächlich hat.
Anteil ist nicht Wert: ein Missverständnis mit Preisschild
Bevor es um die Wohnfläche geht, gehört ein verbreitetes Missverständnis ausgeräumt: Der Miteigentumsanteil sagt nichts über den Wert deiner Wohnung.
60/1.000 bedeutet nicht, dass dir sechs Prozent des Hauswerts gehören und deine Wohnung deshalb sechs Prozent des Gesamtwerts kosten müsste. Den Wert der einzelnen Wohnung bestimmt der Markt, und der bewertet Dinge, die der MEA gar nicht kennt: das Stockwerk, den Schnitt, den Zustand, den Balkon nach Süden. Eine Dachgeschoss-Wohnung mit demselben Anteil wie die Erdgeschoss-Wohnung kann deutlich mehr wert sein, und beide zahlen trotzdem identisches Hausgeld. Der Anteil verteilt Kosten, Lasten und je nach Ordnung Stimmen, der Markt verteilt Preise, und die beiden Systeme laufen unabhängig voneinander.
Für Käufer ist diese Trennung sogar nützlich: Sie erklärt, warum eine besonders schöne Wohnung mit durchschnittlichem MEA ein strukturell gutes Paket ist, hoher Wohnwert bei durchschnittlichen Gemeinschaftskosten, während die umgekehrte Kombination, mittelmäßige Wohnung mit hohem Anteil, doppelt unattraktiv ist. Wer Objekte vergleicht, vergleicht deshalb immer beides: den Preis pro Quadratmeter am Markt und die Tausendstel in der Teilungserklärung.
MEA und Wohnfläche: warum die Zahlen auseinanderlaufen dürfen
Die häufigste Verwirrung rund um den Miteigentumsanteil ist die Erwartung, er müsse exakt dem Flächenanteil entsprechen, und diese Erwartung ist falsch.
Der Verfasser der Teilungserklärung durfte gewichten und runden, und deshalb kommt es vor, dass zwei gleich große Wohnungen verschiedene Anteile haben, etwa weil eine einen Kellerraum als Sondereigentum mitbekam, oder schlicht, weil vor Jahrzehnten anders gerechnet wurde. Die Folgen sind konkret: Die Wohnung mit dem höheren Anteil zahlt dauerhaft mehr Hausgeld und mehr von jeder Sonderumlage, bei identischer Fläche. Auf 20 Jahre gerechnet summiert sich schon ein scheinbar kleiner Unterschied von fünf Tausendsteln bei 20.000 Euro Jahreskosten auf 2.000 Euro, von größeren Maßnahmen ganz zu schweigen.
Deshalb gehört vor jeden Kauf der einfache Quervergleich: MEA der Wohnung geteilt durch Gesamt-Tausendstel gegen Wohnfläche geteilt durch Gesamt-Wohnfläche. Die Gesamt-Wohnfläche des Hauses liefert die Teilungserklärung gleich mit, denn dort sind alle Einheiten aufgeführt. Liegen die beiden Quoten nah beieinander, ist alles gewöhnlich. Weichen sie spürbar ab, ist das kein Ausschlussgrund, aber ein Preis-Faktum: Ein überdurchschnittlicher Anteil ist ein laufender Kosten-Aufschlag, ein unterdurchschnittlicher ein kleiner struktureller Vorteil, und beides darf sich im Kaufpreis wiederfinden.
Der MEA in der Steuer: das Scharnier zur Kaufpreisaufteilung
Für Vermieter hat der Miteigentumsanteil eine zweite, oft übersehene Rolle: Er verbindet deine Wohnung mit dem Grundstück, und damit mit der Abschreibung.
Die Logik: Das Grundstück gehört der Gemeinschaft, dein rechnerischer Anteil daran bemisst sich nach deinen Tausendsteln. Bei der steuerlichen Kaufpreisaufteilung, die deinen Kaufpreis in Gebäude- und Bodenanteil zerlegt, wird der Bodenwert deshalb typischerweise so gerechnet: Grundstücksfläche mal Bodenrichtwert mal dein Miteigentumsanteil. An einem Beispiel mit Beispielwerten: 4.000 Quadratmeter Grundstück, 250 Euro Bodenrichtwert, 60/1.000 Anteil ergeben 60.000 Euro rechnerischen Bodenanteil. Der Bodenrichtwert selbst ist dabei öffentlich einsehbar, über die Portale der Gutachterausschüsse, die Rechnung kann also jeder Käufer mit drei Zahlen selbst aufmachen. Je kleiner dein MEA bei gegebenem Grundstück, desto kleiner der Bodenanteil, desto größer der abschreibbare Gebäudeanteil, und desto höher deine jährliche Abschreibung. Die Tausendstel aus dem Grundbuch reichen damit bis in deinen Steuerbescheid, und wer beide Zahlen kennt, kann die Kaufpreisaufteilung seines Kaufvertrags selbst auf Plausibilität prüfen, bevor das Finanzamt es tut.
Beim Neubau: die Teilungserklärung des Anbieters lesen
Wer eine neu gebaute Wohnung kauft, bekommt die Teilungserklärung nicht überliefert, er bekommt sie frisch, und das ist eine Gelegenheit, keine Formalie.
Beim Neubau setzt der Anbieter die Teilungserklärung auf, bevor die erste Wohnung verkauft wird, und du kannst sie vor deiner Unterschrift vollständig lesen. Drei Blicke lohnen besonders. Die Verteilung über alle Einheiten: Sind die Anteile nachvollziehbar aus den Flächen abgeleitet, und stimmt die Quote deiner Wohnung mit ihrem Flächenanteil überein? Bei modernen Erklärungen ist das der Normalfall, prüfen kostet fünf Minuten. Stellplätze und Nebenräume: Welche Anteile hängen an Tiefgaragen-Plätzen, und kaufst du deinen Platz als eigenes Teileigentum mit eigenem kleinen Hausgeld mit? Sondernutzungsrechte: Gartenanteile oder Terrassenflächen, die einzelnen Wohnungen exklusiv zugewiesen sind, stehen ebenfalls hier, und was nicht in der Teilungserklärung steht, ist auch nicht verlässlich deins, egal was das Exposé zeichnet.
Der Vorteil der Neubau-Situation: Es gibt keine Jahrzehnte alten Rechenstände und keine gewachsenen Kuriositäten, die Erklärung ist aus einem Guss. Die Pflicht bleibt trotzdem dieselbe, lesen vor dem Unterschreiben, denn nach dem ersten Verkauf ist die Erklärung für alle künftigen Eigentümer die Verfassung des Hauses.
Sonderfälle, die immer wieder Fragen auslösen
Drei Konstellationen tauchen in der Praxis regelmäßig auf, und alle drei folgen derselben Grundlogik.
Stellplätze und Tiefgaragen: Ein Tiefgaragen-Stellplatz ist oft eigenes Teileigentum mit eigenem, kleinem Miteigentumsanteil und eigenem Grundbuchblatt. Er zahlt dann auch anteilig Hausgeld, was in Exposés gern untergeht, und gehört in die Kaufkalkulation hinein. Alternativ ist der Stellplatz manchmal nur ein Sondernutzungsrecht an einer Gemeinschaftsfläche, dann gibt es keinen eigenen Anteil, aber auch kein eigenes Grundbuchblatt, und verkaufen lässt er sich nur innerhalb der Gemeinschaft. Das Reihen- oder Doppelhaus auf Gemeinschaftsgrundstück: Auch Häuser können als Wohnungseigentum organisiert sein, dann hält jedes Haus einen MEA am gemeinsamen Grundstück, und es gelten dieselben Regeln wie im Geschosshaus, inklusive Teilungserklärung und Versammlung, was viele Käufer eines "Hauses" überrascht. Mehrere Wohnungen eines Eigentümers: Wer zwei Einheiten im selben Haus hält, hält zwei Anteile getrennt, mit eigenem Grundbuchblatt je Einheit und mit allen Folgen für Kosten und, je nach Stimmprinzip, für das Gewicht in der Versammlung. Verkauft werden können die Einheiten einzeln, samt ihres jeweiligen Anteils.
Der rote Faden durch alle drei: Nicht die Alltagssprache entscheidet, was ein Objekt ist, die Teilungserklärung entscheidet es, und die Tausendstel darin sind die Währung, in der gerechnet wird. Wer das einmal verinnerlicht hat, stellt bei jedem Objekt automatisch die richtige erste Frage, nämlich nicht "wie groß ist die Wohnung", sondern "was genau kaufe ich laut Teilungserklärung, und mit welchem Anteil".
Der MEA in der Eigentümerversammlung: zwei Praxis-Momente
Abseits der jährlichen Abrechnungen gibt es zwei Momente, in denen der Miteigentumsanteil plötzlich sehr konkret wird, und beide erlebt jeder Eigentümer irgendwann.
Der Beschluss über eine große Maßnahme: Wenn die Versammlung über eine Dachsanierung für 80.000 Euro abstimmt, weiß der Eigentümer mit 60/1.000 vor der Abstimmung, dass ihn ein Ja 4.800 Euro kostet, der Nachbar mit 120/1.000 rechnet mit 9.600. Diese Vorab-Rechnung verändert, wie man Tagesordnungen liest: Jeder Punkt mit Preisschild lässt sich vor der Versammlung in den eigenen Anteil übersetzen, und wer das tut, stimmt informiert ab statt aus dem Bauch.
Die Frage nach der Beschlussfähigkeit und Mehrheit: Je nach Stimmprinzip des Hauses entscheidet der Anteil mit, ob eine Mehrheit zustande kommt. In Anteils-Häusern lohnt vor wichtigen Abstimmungen der Blick auf die Eigentümerstruktur, denn wer die Verteilung der Tausendstel kennt, weiß, welche Allianzen rechnerisch möglich sind, und ob die eigene Stimme den Unterschied machen kann oder Überzeugungsarbeit bei den großen Anteilen die wirksamere Route ist.
Der Kauf-Check in drei Minuten
Am Ende lässt sich die MEA-Prüfung vor einem Kauf auf drei schnelle Schritte eindampfen, die zusammen kaum länger dauern als ein Kaffee.
Erstens: Den Anteil aus Teilungserklärung oder Grundbuchauszug notieren, nicht aus dem Exposé, und bei Stellplatz oder Keller als Teileigentum deren Anteile gleich mit. Zweitens: Die Quote gegen den Flächenanteil halten, wie oben beschrieben, und Auffälligkeiten ansprechen, am besten schriftlich, damit die Antwort dokumentiert ist. Drittens: Mit dem Anteil einmal die realen Zahlen des Hauses durchrechnen: den eigenen Anteil an den Jahreskosten aus der letzten Abrechnung, an der Rücklage und an einer gedachten Sonderumlage von 50.000 oder 100.000 Euro. Diese drei Zahlen machen aus der abstrakten Grundbuch-Angabe ein Gefühl für die echte Kostenlage, und sie gehören zur Grundausstattung jeder Entscheidung über eine Wohnung als Kapitalanlage, genauso selbstverständlich wie Kaufpreis, Miete und Hausgeld.
Fazit
Der Miteigentumsanteil ist dein Bruchteil am gemeinschaftlichen Eigentum, festgelegt in der Teilungserklärung, eingetragen im Grundbuch, untrennbar mit der Wohnung verbunden und weder einzeln verkäuflich noch praktisch änderbar. Er verteilt als gesetzlicher Standard die Kosten der Gemeinschaft, vom Hausgeld über die Rücklage bis zur Sonderumlage, bestimmt je nach Teilungserklärung das Stimmgewicht, muss der Wohnfläche nicht exakt entsprechen und reicht über die Kaufpreisaufteilung bis in deine Abschreibung. Die Prüfung vor dem Kauf kostet drei Minuten: Anteil aus der Teilungserklärung, Quervergleich zur Fläche, einmal die echten Zahlen des Hauses durchrechnen.
Alle Rechnungen in diesem Artikel sind Beispielwerte, dein Haus hat seine eigenen Tausendstel. Sie zu kennen kostet einen Blick in die Teilungserklärung, sie nicht zu kennen kostet bei jeder Abrechnung, jeder Sonderumlage und jeder Abstimmung ein Stück Übersicht, und Übersicht ist beim Wohnungseigentum die halbe Rendite.
Ob die Wohnung hinter den Tausendsteln zu deinem Einkommen passt, klärt der Rechner: acht Fragen, drei Minuten. Am Ende siehst du, ob eine vermietete Wohnung bei deinem Gehalt rechnerisch aufgeht, und was dir noch fehlt.
Kurz zur Einordnung: Dieser Artikel erklärt die üblichen Regeln in allgemeiner Form. Er ist keine Rechts- oder Steuerberatung und ersetzt sie nicht. Was in deinem Haus gilt, bestimmen Teilungserklärung, Gemeinschaftsordnung und Beschlüsse, im Zweifel hilft fachlicher Rat.
Vladimir Ponkrashov
Verkauft seit 18 Jahren Wohnungen als Kapitalanlage an Angestellte mit hohem Steuersatz, direkt aus eigenen Neubauten. Über 700 Notartermine begleitet.
Zum Kapitalanlage-RechnerWeiterlesen
Wirtschaftsplan der WEG: wie dein Hausgeld entsteht und woran du einen ehrlichen Plan erkennst
Der Wirtschaftsplan ist die jährliche Kosten-Vorschau der Eigentümergemeinschaft, und aus ihm ergibt sich dein monatliches Hausgeld. Wie der Plan aufgebaut ist, wie aus 26.000 Euro Hauskosten 130 Euro Monatsbeitrag werden, woran du einen schöngerechneten Plan erkennst und warum der erste Plan beim Neubau besondere Aufmerksamkeit verdient.
Kaufnebenkosten: warum sie beim Vermieter anders zählen als beim Eigenheim
Kaufnebenkosten sind je nach Bundesland grob 9 bis 12 Prozent des Kaufpreises und müssen aus Eigenkapital kommen. Beim Eigenheim sind sie verlorenes Geld. Bei einer vermieteten Wohnung teilen sie sich in zwei Töpfe: Ein Teil erhöht die Abschreibung, ein Teil ist sofort absetzbar. Der Artikel rechnet beides an 300.000 Euro durch.
Wohnung mit Mieter kaufen: was automatisch übergeht, was du prüfst und für wen sich das lohnt
Wer eine vermietete Wohnung kauft, übernimmt den Mietvertrag automatisch, mit allen Rechten und Pflichten. Für Kapitalanleger ist das oft ein Vorteil: Miete ab dem ersten Tag, nachweisbare Historie, häufig ein besserer Preis. Was mit übergeht, welche Unterlagen du prüfst, was bei der Miete geht und was Eigenbedarfs-Käufer wissen müssen.