Pflegeimmobilie als Kapitalanlage: was hinter dem Versprechen steckt
Eine Pflegeimmobilie als Kapitalanlage ist der Kauf eines einzelnen Apartments in einem Pflegeheim oder einer Betreuten-Wohnen-Anlage, das langfristig an einen Betreiber verpachtet ist: Er zahlt dir die Miete, egal ob dein Apartment belegt ist, meist über 20 bis 25 Jahre Pachtvertrag. Das Modell funktioniert grundsätzlich, nur hängt dabei alles, wirklich alles, an einem einzigen Vertragspartner, und genau das unterscheidet es fundamental von der normalen vermieteten Eigentumswohnung.
Kaum ein Kapitalanlage-Produkt wird so einheitlich und so flächendeckend beworben: sichere Miete ohne jede Vermieter-Arbeit, demografischer Rückenwind, staatlich abgesicherte Bewohner-Kosten. Die Suchergebnisse dazu stammen fast vollständig von Anbietern, die Pflegeimmobilien verkaufen. Dieser Artikel ist die andere, unabhängige Perspektive: Er erklärt das Modell nüchtern, nimmt die Verkaufsargumente einzeln auseinander, benennt die fünf Risiken, die im Prospekt klein gedruckt sind, und vergleicht am Ende ehrlich mit der klassischen vermieteten Eigentumswohnung, damit du einordnen kannst, welches Produkt zu welchem Anleger passt.
Das Wichtigste in Kürze
- Du kaufst ein Apartment in einer Pflegeeinrichtung, verpachtet an einen Betreiber, der die Miete unabhängig von der Belegung zahlt, meist 20 bis 25 Jahre lang.
- Die "sichere Miete" ist so sicher wie der Betreiber: Geht er in die Insolvenz, fällt die Garantie mit ihm, und Betreiber-Insolvenzen gab es in den letzten Jahren reihenweise.
- Der Zweitmarkt ist dünn: Pflegeapartments kaufen fast nur andere Kapitalanleger, was den Wiederverkauf langsamer und preisweicher macht als bei normalen Wohnungen.
- Nach Pachtende oder in der Insolvenz drohen Sanierungs- und Neuverpachtungs-Kosten, auf die einzelne Eigentümer kaum Einfluss haben.
- Mitreden kannst du fast nirgends: Betreiber, Pachthöhe und Instandhaltung verhandelt die Gemeinschaft oder der Aufteiler, nicht du.
- Renditen von grob 3,5 bis 5 Prozent sind real, aber sie bezahlen genau diese Abgabe von Kontrolle. Wer Wert auf Einfluss, Zweitmarkt und Kredithebel legt, bleibt bei der klassischen Wohnung.
Das Modell: was du bei einer Pflegeimmobilie wirklich kaufst
Rechtlich kaufst du echtes Teileigentum: ein einzelnes Apartment mit eigenem Grundbucheintrag und Miteigentumsanteil, ganz wie bei jeder normalen Eigentumswohnung. Wirtschaftlich kaufst du etwas anderes, nämlich einen Anspruch auf Pachtzahlungen aus einem langfristigen Vertrag, den nicht du geschlossen hast, sondern die Eigentümergemeinschaft oder der Aufteiler mit dem Betreiber der Einrichtung.
Dieser Betreiber, ein Pflegekonzern oder ein regionaler Träger, mietet das komplette Haus und zahlt jedem Apartment-Eigentümer die anteilige Pacht, üblicherweise auch dann, wenn das einzelne Apartment gerade leer steht. Er kümmert sich um Belegung, Personal, Betrieb und meist um die Instandhaltung von "Dach und Fach". Du hast mit den Bewohnern nichts zu tun, bekommst keine Anrufe wegen tropfender Wasserhähne und keine Nebenkostenabrechnungs-Pflichten, und genau dieses Rundum-Sorglos-Paket ist der ehrliche Kern des Verkaufsversprechens: Weniger Arbeit als mit einer normalen Wohnung ist es wirklich.
Der Preis dafür steht eine Ebene tiefer: Alle deine Einnahmen hängen an einem einzigen Vertrag mit einem einzigen Unternehmen, über Jahrzehnte, ohne dass du diesen Vertrag verhandelt hättest oder ihn wechseln könntest. Bei der normalen Wohnung verteilst du dein Risiko über die Zeit auf viele Mieter und einen ganzen Wohnungsmarkt, bei der Pflegeimmobilie bündelst du es in einer einzigen Firma. Das ist keine Nebensache, das ist die Konstruktion.
Die Verkaufsargumente im Einzelcheck
"Garantierte Miete, auch bei Leerstand." Stimmt, solange der Betreiber zahlt. Die Garantie ist keine Staats- oder Bankgarantie, sie ist ein Zahlungsversprechen eines Unternehmens aus einer Branche mit dünnen Margen, Personalnot und starkem Kostendruck, und Betreiber-Insolvenzen, auch großer Ketten, hat es in den vergangenen Jahren wiederholt gegeben. In der Insolvenz ist die "garantierte" Pacht eine ungesicherte Forderung, die Einrichtung braucht einen neuen Betreiber, und der verhandelt die Pacht neu, fast immer nach unten. Die richtige Übersetzung des Arguments lautet: Miete so sicher wie die Bonität des Betreibers, und dessen Bilanz bekommst du vor dem Kauf selten zu sehen.
"Die Demografie arbeitet für dich." Der Bedarf an Pflegeplätzen steigt, das ist unstrittig. Nur kommt der Bedarf nicht automatisch bei deinem Apartment an: Er entscheidet nicht, ob dein Betreiber wirtschaftlich arbeitet, ob die Einrichtung an ihrem Standort konkurrenzfähig bleibt und ob die Pachthöhe die Kostensteigerungen der Branche übersteht. Zwischen Megatrend und Monatsmiete liegen Betreiber-Qualität, Standort und Vertrag, und genau diese drei prüft der Prospekt-Leser am wenigsten.
"Bevorzugtes Belegungsrecht für dich und deine Familie." Viele Verträge gewähren dem Eigentümer ein bevorzugtes Belegungsrecht, falls er selbst einen Pflegeplatz braucht. Praktisch heißt das: einen Platz in dieser einen Einrichtung, an diesem einen Ort, im Rahmen der Verfügbarkeit, und die eigentliche Frage, ob du mit Mitte 80 in genau dieses Haus in genau dieser Stadt willst, beantwortet es nicht. Als netter Nebeneffekt in Ordnung, als Kaufgrund zu dünn.
"Rendite von 4 bis 5 Prozent." Die beworbenen Anfangsrenditen sind meist real und liegen über denen klassischer Wohnungen in vergleichbaren Städten. Sie sind aber kein Geschenk, sie sind die Bezahlung für die Risiken aus diesem Artikel: Betreiber-Klumpenrisiko, dünner Zweitmarkt, fehlender Einfluss. Höhere Rendite bei höherem Risiko ist kein Betrug, es ist Marktlogik, nur wird sie im Prospekt als das Gegenteil verkauft, als höhere Rendite bei höherer Sicherheit, und diese Kombination gibt es an keinem Markt der Welt.
Die fünf Risiken, nach Gewicht sortiert
Risiko 1, der Betreiber. Das Wesentliche steht schon oben: Seine Bonität ist deine Mietsicherheit, und seine Insolvenz ist dein Ernstfall, mit Pachtausfall, Neuverhandlung und im schlechten Fall monatelangem Stillstand der ganzen Einrichtung. Risiko 2, der Zweitmarkt. Ein gebrauchtes Pflegeapartment kauft kein Eigennutzer, keine junge Familie, kein Selbstbezieher, nur der nächste Kapitalanleger, und der vergleicht dein gebrauchtes Apartment mit den frisch beworbenen Neubau-Angeboten der Vertriebe. Verkaufen dauert länger, und der Preis richtet sich nach der Rest-Pachtlaufzeit und dem Zustand des Betreibers, nicht nach dem Wohnungsmarkt. Risiko 3, das Pachtende. Nach 20 bis 25 Jahren endet der Vertrag, die Einrichtung ist dann ein abgewohntes Spezialgebäude, und Neuverpachtung oder Umnutzung erfordern Investitionen, die die Eigentümergemeinschaft stemmen muss. Risiko 4, die Machtlosigkeit. Pachthöhe, Instandhaltungs-Standard, Betreiberwechsel, all das entscheidet sich auf Ebenen, auf denen dein einzelnes Apartment eine Stimme unter hundert ist, und im Zweifel haben der Aufteiler und der Betreiber die Verträge lange vor deinem Einstieg zu ihren Gunsten geschrieben. Risiko 5, der Standort im Spezialmarkt. Pflegeeinrichtungen konkurrieren regional um Personal und Bewohner, und eine Einrichtung am falschen Standort mit Personalnot kann trotz Megatrend scheitern. Die Lage-Prüfung ist hier also nicht einfacher als bei der Wohnung, sie ist schwerer, weil sie Pflegemarkt-Wissen verlangt, das Privatanleger selten haben, von der Auslastung der Konkurrenz im Umkreis bis zur Frage, ob die Region genug Pflegekräfte hernimmt, um das Haus überhaupt voll zu betreiben.
Die Verwandtschaft: Betreutes Wohnen und andere Spezial-Apartments
Unter dem Etikett "Pflegeimmobilie" verkauft der Markt mehrere verwandte Produkte, und die Unterschiede sind größer, als die Prospekte sie aussehen lassen.
Das klassische Pflegeapartment im stationären Heim ist die Variante aus diesem Artikel: voll verpachtet, Betreiber zahlt unabhängig von der Belegung, stark reguliert, mit Sozialsystem im Hintergrund, denn die Heimkosten der Bewohner sind über Pflegeversicherung und Sozialhilfeträger weitgehend gesichert. Das Betreute Wohnen oder Service-Wohnen ist eine andere Welt: Hier mieten die Senioren ihre Apartments oft selbst, mit zubuchbaren Diensten, und je nach Konstruktion liegt das Vermietungs-Risiko dann doch wieder bei dir, nur eben in einer Spezial-Immobilie mit eingeschränkter Zielgruppe. Wer die "garantierte Miete" aus dem Pflege-Prospekt im Kopf hat und ein Service-Wohnen-Apartment kauft, hat das Risiko-Profil verwechselt. Und die Mikroapartments für Senioren oder Studenten, die dieselben Vertriebe gern im selben Ordner haben, sind schlicht kleine Wohnungen mit Betreiber- oder Poolvertrag, verwandt eher mit dem Mietpool als mit dem Pflegeheim.
Die Konsequenz für die Prüfung: Erst klären, welches dieser Produkte konkret angeboten wird, wer im Vertrag das Belegungs-Risiko hat und wessen Bonität die Miete sichert. Die Antworten stehen im Pachtvertrag und in der Teilungserklärung, nie auf dem Titelblatt, und die Ausrede "ist doch alles Pflege mit Demografie" ist das sicherste Zeichen dafür, dass der Verkäufer die Unterschiede selbst nicht erklären kann oder will.
Der Ernstfall konkret: was bei einer Betreiber-Insolvenz passiert
Weil das Betreiber-Risiko das zentrale ist, lohnt der nüchterne Blick auf den Ablauf, wenn es eintritt, denn er ist weniger apokalyptisch und zäher, als beide Lager behaupten.
Die Bewohner stehen nicht auf der Straße: Die Heimaufsicht und der Insolvenzverwalter halten den Betrieb in aller Regel aufrecht, weil Pflegeplätze gebraucht werden, und meist übernimmt nach Monaten ein anderer Träger die Einrichtung. Für dich als Eigentümer heißt das aber: Die Pacht fließt in der Zwischenzeit gekürzt oder gar nicht, offene Forderungen aus der Zeit vor der Insolvenz sind meist weitgehend verloren, und der neue Betreiber verhandelt die Pacht auf dem Niveau, das die Einrichtung wirtschaftlich hergibt, häufig spürbar unter dem alten Prospekt-Wert. Gleichzeitig zeigt sich in diesem Moment der Wert einer funktionierenden Eigentümergemeinschaft: Wo ein aktiver Verwaltungsbeirat und eine professionelle Verwaltung schnell mit Verwalter und Interessenten verhandeln, geht die Übergangsphase in Monaten vorbei, wo hundert zerstrittene Einzeleigentümer aus dem ganzen Bundesgebiet erst einmal eine Versammlung organisieren müssen, dauert sie Jahre.
Wer eine Pflegeimmobilie hält oder erwägt, sollte diesen Ablauf als realistisches Szenario einpreisen, nicht als Restrisiko mit Sternchen: ein bis zwei Jahre reduzierte Pacht irgendwann in 25 Jahren Laufzeit sind angesichts der Branchen-Lage keine Schwarzmalerei, sie sind eine vernünftige Kalkulations-Annahme, und ein Angebot, das diese Annahme nicht verkraftet, war zu knapp gerechnet.
Steuern und Zahlen: nüchterner als der Prospekt
Steuerlich läuft die Pflegeimmobilie wie jede vermietete Immobilie: Die Pachteinnahmen sind Vermietungs-Einkünfte, dagegen stehen Zinsen, Abschreibung und Kosten als Werbungskosten, und bei Neubauten kann wie überall die höhere Abschreibung des Erstbezugs helfen. Einen besonderen "Pflege-Steuervorteil", den manche Vertriebe andeuten, gibt es nicht, es gelten dieselben Regeln wie für die Wohnung nebenan, nachzulesen im Artikel zum Versteuern der Mieteinnahmen.
Auch die Kaufnebenkosten laufen wie beim normalen Kauf, von der Grunderwerbsteuer bis zu Notar und Grundbuch, gerechnet auf den oft erhöhten Quadratmeterpreis, sodass der Vertriebs-Aufschlag die Nebenkosten gleich mit vergrößert.
Bei der Finanzierung wird es dagegen messbar anders: Viele Banken finanzieren Pflegeapartments zurückhaltender als normale Wohnungen, verlangen mehr Eigenkapital oder lehnen die Objektart ganz ab, eben wegen Zweitmarkt und Betreiber-Klumpenrisiko. Das beschneidet den Kredithebel, der bei der Rendite-Rechnung einen großen Teil der Eigenkapitalrendite erzeugt, und es ist nebenbei ein ehrliches Marktsignal: Wenn die Bank, deren Beruf die Risikobewertung ist, bei einer Objektart mehr Sicherheit verlangt, lohnt es sich, ihre Gründe ernst zu nehmen.
Der ehrliche Vergleich mit der normalen Eigentumswohnung
Womit also vergleichen? Die klassische vermietete Eigentumswohnung bringt in guten Lagen niedrigere Anfangsrenditen, dafür einen Markt statt eines Vertragspartners: Mieter lassen sich ersetzen, Mieten am Markt anpassen, und verkaufen kannst du an jeden, vom Eigennutzer bis zum Anleger, was den Zweitmarkt tief und die Preisfindung ehrlich macht. Du hast Arbeit oder bezahlst eine Verwaltung dafür, du hast Mieterwechsel und ab und zu Ärger, und du hast dafür die Kontrolle über jede einzelne Entscheidung.
Auch beim Thema Wertentwicklung trennen sich die Wege: Die normale Wohnung in wachsender Stadt gewinnt mit dem Wohnungsmarkt, das Pflegeapartment gewinnt, wenn überhaupt, mit der Rest-Laufzeit seines Pachtvertrags, und die wird jedes Jahr kürzer.
Die Pflegeimmobilie dreht das Verhältnis der klassischen Wohnung um: mehr Anfangsrendite und weniger Arbeit gegen weniger Kontrolle, weniger Zweitmarkt und ein gebündeltes Betreiber-Risiko. Das kann für einen bestimmten Anleger-Typ eine legitime Beimischung sein: für den, der bereits ein Portfolio normaler Wohnungen hat, das Klumpenrisiko versteht, den Betreiber und dessen Zahlen ernsthaft prüfen kann und bewusst Rendite gegen Kontrolle tauscht. Als erstes und einziges Immobilien-Investment, gekauft aus einem Prospekt heraus, ist sie das falsche Produkt, denn beim ersten Objekt zählen genau die Eigenschaften, die der Pflegeimmobilie fehlen: Verständlichkeit, Einflussmöglichkeit und ein liquider Markt für den Fall, dass sich das Leben ändert.
Warum das Modell trotzdem verkauft wird wie geschnitten Brot
Zum ehrlichen Bild gehört die Antwort auf die naheliegende Frage: Wenn die Risiken so klar sind, warum ist die Pflegeimmobilie dann eines der meistverkauften Kapitalanlage-Produkte im Land?
Die Antwort liegt in der Vertriebs-Logik, und sie erklärt auch, warum die Suchergebnisse zum Thema so einseitig sind. Pflegeimmobilien werden fast ausschließlich über provisionierte Vertriebe verkauft, und das Produkt ist für den Vertrieb nahezu ideal: Die Geschichte erzählt sich in zwei Sätzen, demografischer Rückenwind plus garantierte Miete, sie richtet sich an Menschen mit Geld und wenig Zeit, und die unangenehmen Details liegen in Vertragswerken, die vor dem Notartermin selten jemand vollständig liest. Dazu kommt der Aufpreis-Spielraum: Weil es für Pflegeapartments keinen transparenten Vergleichsmarkt wie für Wohnungen gibt, fällt ein Quadratmeterpreis deutlich über dem örtlichen Niveau nicht auf, und in dieser Lücke wohnen Marge und Provision.
Nichts davon macht das Produkt automatisch schlecht, aber es erklärt das Muster: Ein Produkt, das sich leicht verkaufen lässt, zieht Verkäufer an, nicht zwingend die besten Objekte. Deine Verteidigung dagegen ist banal und wirkungsvoll zugleich: dieselbe Prüfung, die du bei jeder Wohnung machen würdest, plus die Betreiber-Prüfung obendrauf, und die Bereitschaft, ohne schlechtes Gewissen Nein zu sagen, wenn eine der Antworten fehlt. Ein gutes Angebot übersteht diese Prüfung, ein Vertriebs-Angebot übersteht meist nur das Erstgespräch.
Wenn du trotzdem prüfst: die Sechs-Punkte-Checkliste
Für alle, die das Modell ernsthaft erwägen, hier der Prüfkatalog, der aus dem Prospekt-Gespräch ein Erwachsenen-Gespräch macht. 1. Betreiber-Bonität: Jahresabschlüsse der Betreibergesellschaft, nicht der Konzernmutter, Erfahrung, Anzahl der Einrichtungen, Insolvenz-Historie. 2. Pachtvertrag im Original: Laufzeit, Indexierung, Instandhaltungs-Aufteilung, was genau bei Betreiberwechsel gilt. 3. Standort-Analyse des Pflegemarkts: Auslastung der Einrichtung, Konkurrenz im Umkreis, Personalverfügbarkeit in der Region. 4. Kaufpreis pro Quadratmeter im Vergleich: Pflegeapartments werden oft spürbar über dem örtlichen Wohnungspreis verkauft, und dieser Aufpreis ist die stille Marge des Vertriebs. 5. Rücklagen und Instandhaltungs-Konzept der Eigentümergemeinschaft für die Zeit nach dem ersten Pachtvertrag. 6. Exit-Szenario: Wer kauft dieses Apartment in 15 Jahren, zu welchem Preis, mit welcher Rest-Pacht? Wer auf eine dieser sechs Fragen vom Vertrieb keine belastbare Antwort bekommt, hat seine Antwort auf die Gesamtfrage.
Und ein siebter Punkt außer Konkurrenz, weil er nichts kostet: Suche nach Berichten von Eigentümern der Einrichtungen, die derselbe Aufteiler oder Betreiber schon länger am Markt hat. Wie lief dort die erste Pacht-Anpassung, wie die Kommunikation, wie der erste Konflikt? Die Vergangenheit eines Anbieters mit seinen Bestands-Eigentümern ist die ehrlichste Prognose für deine eigenen 25 Jahre mit ihm.
Wie das bei einer Full-Service-Immobilie läuft
Das ehrlichste Verkaufsargument der Pflegeimmobilie ist die Bequemlichkeit, und genau die gibt es auch ohne das Klumpenrisiko eines einzigen Betreibers. Die Kapitalanlage-Wohnungen, die ich vermittle, sind Full-Service-Immobilien: normale Eigentumswohnungen mit Markt statt Betreiber, bei denen Hausverwaltung, Vermietung und die Betreuung im Alltag ab dem ersten Tag organisiert sind, aus einer Hand. Du musst dich um nichts einzeln kümmern und gibst trotzdem keine Kontrolle ab: Deine Wohnung, dein Grundbuch, dein Mieter am freien Markt, deine Entscheidungen. Rundum-sorglos und Einfluss schließen sich nicht aus, sie werden nur selten zusammen angeboten.
Fazit
Die Pflegeimmobilie ist kein Betrug und kein Selbstläufer, sie ist ein Tausch: überdurchschnittliche Anfangsrendite und minimale Arbeit gegen die Bündelung aller Einnahmen bei einem einzigen Betreiber, einen dünnen Zweitmarkt, wenig Einfluss und ein anspruchsvolles Pachtende. Die Verkaufsargumente stimmen fast alle in der milden Form und fast keine in der versprochenen: Die Miete ist so sicher wie der Betreiber, die Demografie zahlt keine Pacht, und die Mehr-Rendite ist die Bezahlung der Mehr-Risiken. Als geprüfte Beimischung für erfahrene Anleger mit vorhandenem Portfolio kann sie passen, als Einstiegs-Investment aus dem Prospekt passt sie nicht, und der Maßstab für beide Urteile ist derselbe, bei jeder Objektart: Bei der Kapitalanlage gewinnt auf lange Sicht, wer versteht, was er besitzt, wer die Verträge dahinter gelesen hat, und wer Einfluss darauf behält.
Dieser Artikel bewertet ein Anlagemodell in allgemeiner Form, jedes konkrete Angebot verdient die eigene Prüfung mit Pachtvertrag, Betreiber-Zahlen und Standort-Daten auf dem Tisch. Wer diese Unterlagen nicht bekommt, braucht keine Prüfung mehr, dann ist die Entscheidung schon gefallen.
Ob stattdessen eine klassische Kapitalanlage-Wohnung zu deinem Einkommen passt, klärt der Rechner: acht Fragen, drei Minuten. Am Ende siehst du, ob es bei deinem Gehalt rechnerisch aufgeht, und was dir noch fehlt.
Kurz zur Einordnung: Dieser Artikel ordnet ein Anlagemodell in allgemeiner Form ein und ersetzt keine Anlage-, Rechts- oder Steuerberatung. Konkrete Angebote gehören mit Vertrag und Betreiber-Zahlen in eine unabhängige Prüfung.
Vladimir Ponkrashov
Verkauft seit 18 Jahren Wohnungen als Kapitalanlage an Angestellte mit hohem Steuersatz, direkt aus eigenen Neubauten. Über 700 Notartermine begleitet.
Zum Kapitalanlage-RechnerWeiterlesen
Off-Market-Immobilien: was wirklich dahintersteckt
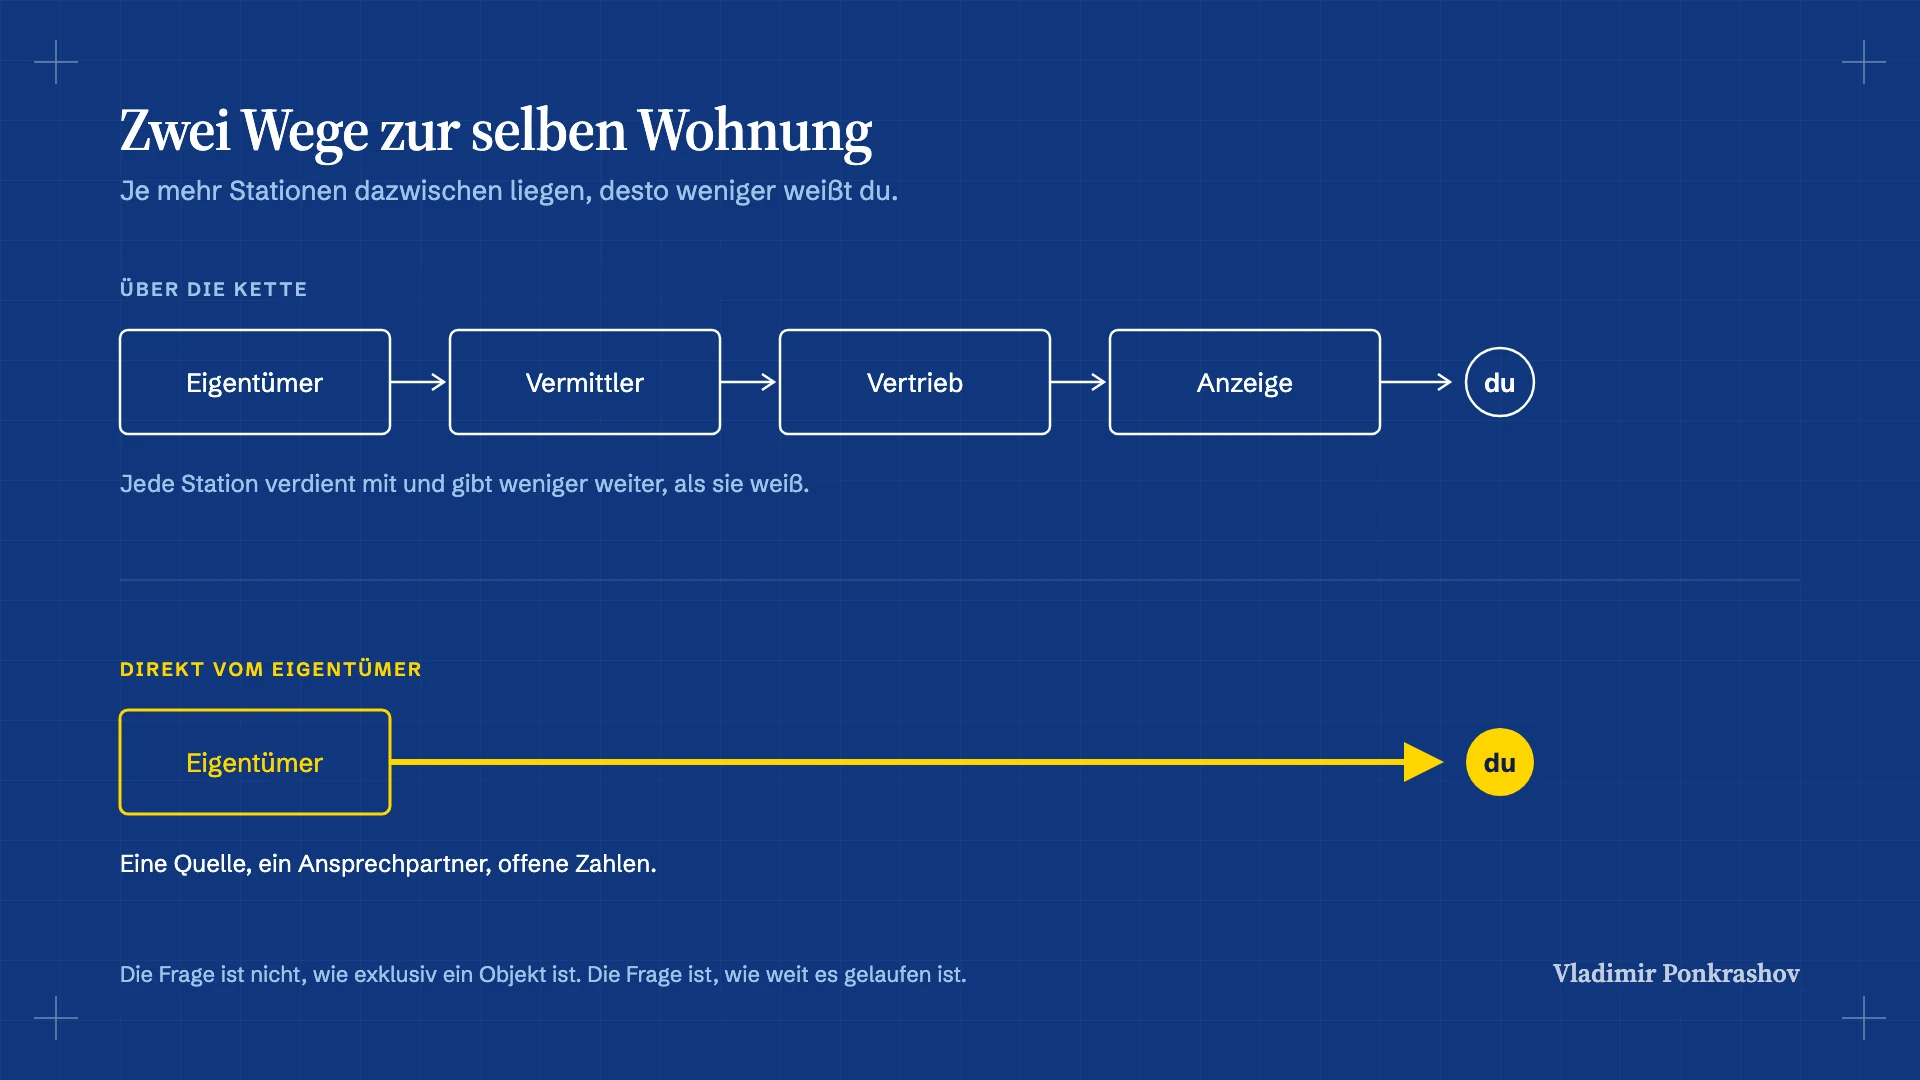
Echte Off-Market-Objekte gibt es. Nur laufen sie anders, als die Werbung verspricht. Woher sie kommen, wer sie bekommt und woran du erkennst, ob jemand dir wirklich einen Deal anbietet.
Mietpool: wie er funktioniert, was er kostet und wann er sich für Käufer lohnt
In einem Mietpool fließen die Mieten mehrerer Wohnungen in einen gemeinsamen Topf und werden nach Wohnfläche verteilt, Leerstand trägt die Gemeinschaft. Wie das Modell funktioniert, was es kostet, welche Fragen du vor dem Beitritt stellen solltest, und eine ehrliche Einordnung, für wen es passt.